Métodos de Pago en Casinos Online Legales en España: Todo lo que Necesitas Saber en 2026
 Disponible en ES
El primer ingreso determina si juegas hoy o abandonas frustrado tras cinco pantallas de verificación. El primer retiro decide si vuelves o buscas otro operador. Entre medias, la banca del casino — esa combinación de velocidad, comisiones, límites y fricción burocrática — marca la diferencia entre una experiencia fluida y un calvario administrativo que ningún bono compensa.
En España, el marco es más estrecho que en otros mercados europeos. La Dirección General de Ordenación del Juego exige trazabilidad total, transacciones en euros y verificación de identidad obligatoria. Eso deja fuera las criptomonedas, restringe algunos monederos y convierte el KYC en un paso previo ineludible antes de cobrar. Desde julio de 2026, además, rige un sistema de límites conjuntos que suma tus depósitos en todos los operadores DGOJ: 700 euros al día, 1.750 a la semana, 3.300 al mes. Ya no puedes multiplicar el margen abriendo cuentas en cinco casinos.
Esta guía desglosa qué métodos de pago funcionan realmente en casinos con licencia DGOJ, qué operadores aceptan cada uno, cuáles son las condiciones reales — velocidad verificada, comisiones, depósito mínimo — y qué opciones quedan descartadas por regulación. Sin relleno. Sin promesas de «retiros instantáneos» que ignoran las 24 horas del KYC. Solo lo que funciona en España en 2026.
Qué métodos de pago aceptan los casinos online legales en España
Los 77 operadores con licencia DGOJ activa en 2026 ofrecen entre diez y quince métodos de pago, pero la cobertura no es uniforme. Bizum aparece en prácticamente todos. PayPal, en ocho. Las tarjetas Visa y Mastercard son universales. Los monederos electrónicos — Skrill, Neteller, MuchBetter, MiFinity — tienen buena penetración. Paysafecard se acepta ampliamente para depósito, nunca para retiro. Trustly gana terreno como banca instantánea. Apple Pay y Google Pay aparecen con integración parcial. Las criptomonedas están prohibidas.
La arquitectura regulatoria española determina qué entra y qué no. La Ley 13/2011 de regulación del juego online exige canales trazables y pagos en euros. El marco PSD2 de la Unión Europea refuerza la autenticación y la transparencia. La Circular 5/2019 del Banco de España prohíbe expresamente a las entidades de crédito procesar pagos en criptomonedas, cerrando esa vía para cualquier operador DGOJ. El resultado: un ecosistema de pagos más acotado que en Curazao o Malta, pero con protecciones legales reales.
Por qué solo ciertos métodos están permitidos en casinos DGOJ
Trazabilidad. Cada euro que depositas en un casino con licencia española debe poder rastrearse hasta su origen. Cada euro que retiras debe acreditarse en una cuenta bancaria verificada a tu nombre. Eso descarta cualquier método que priorice el anonimato — criptomonedas, vales prepago para retiro, SMS de pago — y obliga a los operadores a integrar solo canales que cumplan con la normativa antilavado (AML) y conocimiento del cliente (KYC).
El segundo filtro es técnico. Un método de pago debe soportar autenticación reforzada (SCA) bajo PSD2. Eso favorece a tarjetas con 3D Secure, monederos con doble factor y Bizum con autenticación bancaria. Los métodos que operan fuera de ese marco — pagos por SMS, tarjetas virtuales desechables sin verificación, cuentas offshore sin identificación — quedan descartados.
El tercer filtro es comercial. Un operador DGOJ solo integra métodos cuyo proveedor acepte trabajar dentro del mercado regulado español, con sus costes de cumplimiento y sus límites de margen. PayPal, por ejemplo, ha elegido una integración muy selectiva: solo ocho operadores lo soportan para depósito y retiro. Revolut, Klarna, Neosurf y Halcash prácticamente no aparecen. Apple Pay y Google Pay tienen presencia, pero la integración directa es limitada — muchos operadores permiten usar la wallet solo como autocompletado de la tarjeta guardada, no como canal independiente.
Panorama general: del más rápido al más seguro
Velocidad y seguridad no son opuestos, pero el usuario sí elige su prioridad. Si priorizas velocidad de retiro, Bizum y Trustly encabezan la lista: mismo día o pocas horas una vez aprobado el KYC. Los monederos electrónicos — Skrill, Neteller, MuchBetter, MiFinity — procesan retiros en 4 a 24 horas. PayPal tarda entre 24 y 48 horas. Las tarjetas Visa y Mastercard requieren de 2 a 5 días hábiles. La transferencia bancaria estándar puede extenderse hasta 5 días.
Si priorizas privacidad en el depósito — no compartir datos bancarios directamente con el casino — Paysafecard lidera: compras un vale con PIN de 16 dígitos en un quiosco, introduces el PIN en el cajero del casino y el saldo aparece sin exponer tu IBAN ni tu tarjeta. Los monederos electrónicos también actúan como capa intermedia: el casino ve tu cuenta Skrill, no tu banco. Apple Pay y Google Pay tokenizan la tarjeta, así que los datos reales de la tarjeta no se transmiten.
Si priorizas universalidad — saber que el método funcionará en cualquier operador DGOJ — las tarjetas Visa y Mastercard son la apuesta segura. Todos los casinos las aceptan. Bizum tiene cobertura casi total para depósito, menor para retiro. La transferencia bancaria es universal pero lenta.
La tabla siguiente consolida velocidades, comisiones típicas y disponibilidad de cada método en el mercado DGOJ español de 2026:
| Método | Depósito | Retiro | Comisiones casino | Límites típicos | Disponibilidad DGOJ |
|---|---|---|---|---|---|
| Bizum | Instantáneo | Mismo día / horas | No | 10-1.000€ por operación | Amplia (casi todos) |
| Trustly | Instantáneo | Minutos a 4h (SEPA Instant) | No | 10€ mínimo | Media (creciente) |
| Skrill / Neteller | Instantáneo | 4-24h | No (monedero cobra ~5,5% al retirar a banco) | 10€ mínimo | Amplia |
| MuchBetter / MiFinity | Instantáneo | 4-24h | No | 10€ mínimo | Media |
| PayPal | Instantáneo | 24-48h | No | 10€ mínimo | Muy limitada (8 operadores) |
| Visa / Mastercard | Instantáneo | 2-5 días | No | 5-10€ mínimo | Universal |
| Paysafecard | Instantáneo | No disponible | No (2-5€ al comprar vale) | 5-10€ mínimo | Amplia (solo depósito) |
| Transferencia bancaria | 1-3 días | 3-5 días | No | 10-20€ mínimo | Universal |
| Apple Pay | Instantáneo | Raramente | No | 10€ mínimo | Media (integración parcial) |
| Google Pay | Instantáneo | No disponible | No | 10€ mínimo | Limitada (integración parcial) |
Las tarjetas bancarias concentran el 73,16% de los depósitos en el juego online español. Los monederos electrónicos cubren el 11,78%. Las transferencias bancarias (incluido Bizum) el 8,06%. Las tarjetas prepago el 3,23%. Esos porcentajes reflejan hábitos consolidados: la tarjeta es el método por defecto, Bizum gana terreno entre usuarios móviles y los monederos dominan el segmento de jugadores habituales que priorizan velocidad de cobro.
¿Los casinos online con licencia DGOJ cobran comisiones por depositar o retirar?
La mayoría de operadores DGOJ no cobran comisiones por depósitos ni retiros. La excepción son costes externos al casino: Skrill y Neteller aplican aproximadamente un 5,5% al retirar saldo del monedero a tu cuenta bancaria, Paysafecard puede incluir una comisión de 2 a 5 euros al comprar el vale (depende del punto de venta), y tu banco puede cobrar por transferencias SEPA internacionales, aunque dentro de España y la zona euro suelen ser gratuitas.
El marco legal español impone transparencia: si un operador cobra una comisión por usar un método específico, debe indicarlo claramente antes de confirmar la transacción. En la práctica, los operadores DGOJ compiten en velocidad y variedad de métodos sin comisiones visibles, trasladando los costes de procesamiento a sus márgenes operativos.
Donde sí hay diferencias es en los límites. Un depósito mínimo de 10 euros es el estándar, aunque algunos operadores aceptan desde 5 euros e incluso desde 1 euro con ciertos métodos. Los límites máximos de depósito por transacción varían según el operador y el método — Bizum típicamente permite hasta 500 o 1.000 euros por operación según tu banco, las tarjetas suelen tener límites diarios configurables, y la transferencia bancaria no tiene techo práctico.
Pero el límite que de verdad cambia el juego en 2026 es el conjunto: 700 euros al día, 1.750 a la semana y 3.300 al mes sumando todos los operadores DGOJ en los que tengas cuenta. Ese sistema, introducido por el Real Decreto 520/2026, es transversal — no puedes esquivarlo abriendo cuentas en cinco casinos. El sistema centralizado rastrea tus depósitos en tiempo real. Eso reduce drásticamente el margen de gasto para jugadores que antes repartían su actividad entre múltiples plataformas.
Bizum — El método dominante en España
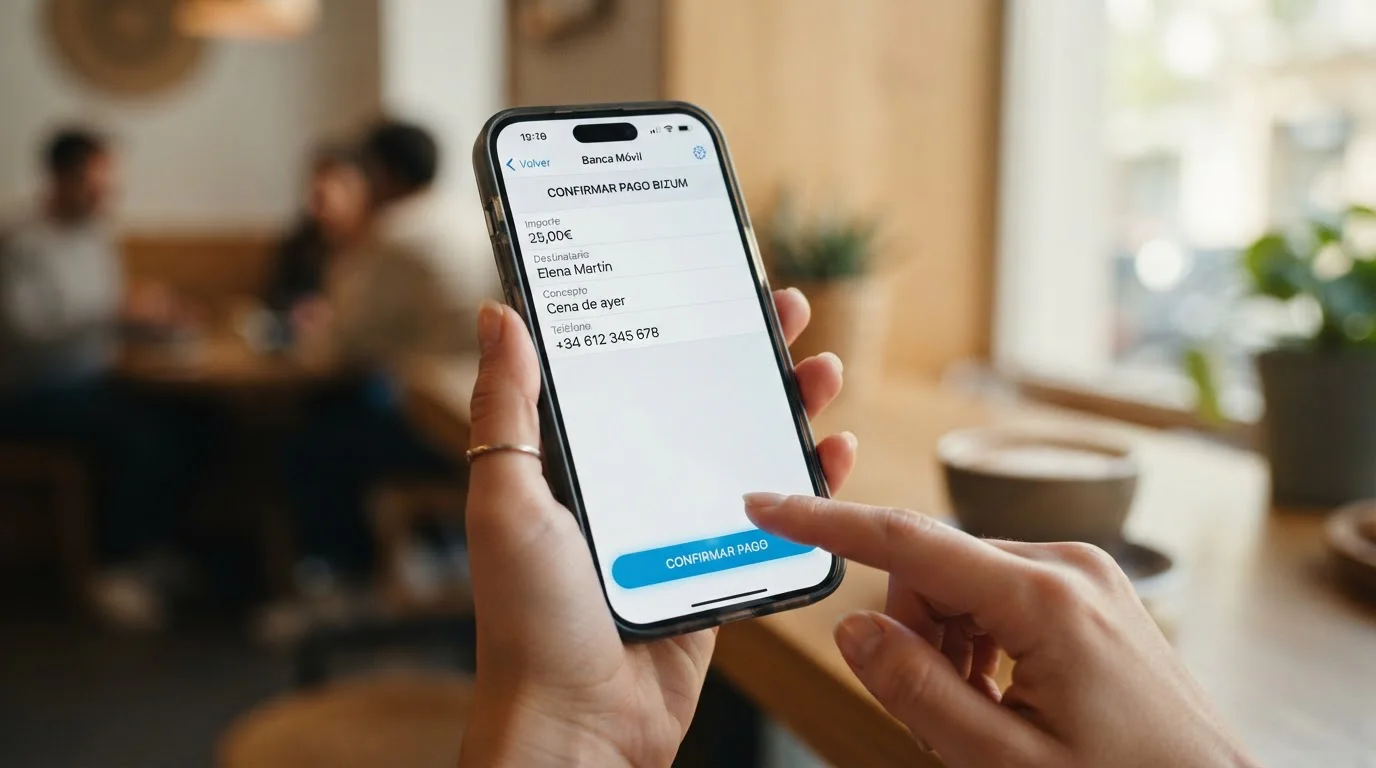
Treinta coma seis millones de usuarios activos. Prácticamente el 60% del país. En 2025, Bizum procesó 1.237 millones de operaciones moviendo 67.700 millones de euros. Lo que empezó en 2016 como una app para dividir cenas entre amigos se ha convertido en el canal de depósito instantáneo preferido en casinos con licencia DGOJ. No requiere app separada — funciona directamente desde la app de tu banco. Vinculas tu número de móvil, autentificas con huella o PIN y el saldo aparece en el casino en segundos.
La propuesta es simple: pagas desde tu cuenta bancaria sin teclear el IBAN ni exponer datos de tarjeta. El operador ve una transacción Bizum identificada por tu móvil, tu banco registra un cargo autorizado por ti, y la trazabilidad que exige la DGOJ queda garantizada. Para el jugador, la fricción es mínima. Abres el cajero del casino, seleccionas Bizum, introduces el importe, te salta a la app bancaria, confirmas con biometría y vuelves al casino con el saldo acreditado.
Cómo funciona Bizum en casinos online
Bizum es un sistema de pagos instantáneos operado por Bizum Sociedad Cooperativa y respaldado por más de 30 entidades bancarias españolas: BBVA, Santander, CaixaBank, Sabadell, ING, Bankinter, Unicaja, entre otras. No es una fintech externa ni un monedero de terceros. Es infraestructura bancaria compartida.
Cuando depositas con Bizum en un casino DGOJ, el flujo es directo. Introduces el importe en el cajero del casino (típicamente desde 10 euros), seleccionas Bizum, el casino genera una solicitud de pago identificada con tu número de móvil registrado, esa solicitud llega a tu banco a través de la red Bizum, autentificas en tu app bancaria (huella, Face ID, PIN) y el banco transfiere el importe al IBAN del operador. El tiempo total: entre 5 y 15 segundos.
El límite por operación depende de tu banco. La mayoría permite entre 500 y 1.000 euros por transacción Bizum. Si necesitas depositar más, tendrás que hacer varias operaciones o usar otro método. Para depósitos recurrentes dentro del día, el límite diario de Bizum de tu banco también aplica — revisa tu app bancaria o contacta con tu entidad si no estás seguro.
Para retirar con Bizum, el proceso es similar pero no todos los operadores DGOJ lo soportan. Los que sí permiten retiro por Bizum procesan el cobro enviando el importe a tu cuenta bancaria vinculada al móvil. Tiempo de llegada: mismo día en la mayoría de casos, pocas horas como máximo. Eso convierte a Bizum en uno de los métodos más rápidos para cobrar ganancias en España, compitiendo directamente con Trustly y superando ampliamente a tarjetas y transferencia estándar.
Ventajas y limitaciones de Bizum
Ventajas claras. Velocidad: depósito instantáneo, retiro el mismo día donde esté disponible. Seguridad: autenticación bancaria reforzada, sin exponer datos de tarjeta. Simplicidad: no requiere registro en plataforma externa, todo desde tu app de banco. Cobertura: prácticamente todos los operadores DGOJ aceptan Bizum para depósito.
Limitaciones igual de claras. No todos los operadores permiten retirar por Bizum, aunque lo acepten para depositar. Si tu casino no soporta retiro por Bizum, tendrás que cobrar vía tarjeta, monedero o transferencia. Los límites por operación (500-1.000 euros según banco) pueden ser restrictivos si quieres mover importes grandes — ahí la transferencia bancaria clásica es más flexible. Y Bizum solo funciona en España con bancos españoles: si viajas fuera o juegas desde el extranjero, no podrás usarlo.
Otro matiz: algunos bonos de bienvenida podrían excluir depósitos por Bizum, aunque es menos común que con Skrill o Neteller. Siempre revisa los términos del bono antes de depositar si planeas reclamarlo.
Casinos DGOJ que aceptan Bizum para depósito y retiro
La lista de operadores con licencia DGOJ que integran Bizum es extensa. Entre los nombres más reconocidos: Casino777, LeoVegas, Codere, Casino Barcelona, Luckia, PlayUZU, Sportium, Casino Marbella, Marca Apuestas, bet365, 888casino, Betway, Casino Gran Madrid. Prácticamente cualquier operador DGOJ activo en 2026 acepta Bizum para depósito.
La diferencia está en el retiro. No todos los que aceptan depósito permiten cobrar por Bizum. Casino777, por ejemplo, procesa retiros por Bizum el mismo día una vez verificada tu cuenta, lo que lo convierte en una de las opciones más ágiles del mercado español. LeoVegas y 888casino también destacan por velocidad de procesamiento de retiros, aunque los tiempos exactos varían según la hora de la solicitud y el estado de tu verificación KYC.
Si Bizum es tu prioridad, verifica en la sección de pagos del operador antes de registrarte. La mayoría indica claramente si el método está disponible para depósito, retiro o ambos. En caso de duda, el soporte del casino puede confirmarlo en minutos.
Tarjetas bancarias — Visa y Mastercard
Universales. Predecibles. Lentas para cobrar. Las tarjetas Visa y Mastercard concentran el 73,16% de los depósitos en el juego online español, y no por romanticismo tecnológico sino por inercia y cobertura total. Todos los operadores DGOJ las aceptan. Todos los jugadores tienen al menos una. El proceso es conocido: introduces los 16 dígitos, la fecha de caducidad, el CVV, confirmas con 3D Secure (esa ventana emergente de tu banco) y el saldo aparece al instante.
Para depositar, las tarjetas funcionan sin sorpresas. Para retirar, la historia cambia. Los retiros a tarjeta tardan entre 2 y 5 días hábiles — más lento que Bizum, más lento que los monederos, comparable a la transferencia estándar. El operador aprueba el retiro (24 horas según el marco DGOJ, más el tiempo interno del casino), envía el importe de vuelta a la tarjeta que usaste para depositar y esperas a que tu banco lo acredite. En día laborable, suelen ser 2 o 3 días. Si solicitas el viernes por la tarde, puede alargarse hasta el martes siguiente.
Tarjetas Visa — aceptación universal y condiciones
Visa Inc., la red de pagos fundada en 1958, opera como infraestructura global sin gestionar cuentas ni emitir tarjetas directamente. Tu banco emite la tarjeta, Visa procesa la transacción. En casinos DGOJ, eso significa que depositas con tu Visa de débito o crédito del BBVA, Santander, CaixaBank o cualquier otra entidad española, el casino recibe el importe a través de la red Visa y tu banco registra el cargo.
Depósito mínimo típico: 10 euros, algunos operadores desde 5. Depósito máximo por transacción: variable según tu banco y el tipo de tarjeta, pero suele rondar entre 1.000 y 5.000 euros. Sin comisiones por parte del casino en la mayoría de operadores DGOJ. Tu banco puede aplicar una comisión si considera la transacción como uso internacional de tarjeta, aunque los operadores .es con servidor en España suelen evitar eso.
Retiro: entre 2 y 5 días hábiles una vez aprobado por el casino. El importe vuelve a la misma tarjeta que usaste para depositar — los operadores DGOJ exigen coherencia para cumplir con normativa antilavado. Si depositaste con una Visa de débito, el retiro irá a esa tarjeta (técnicamente, a la cuenta corriente vinculada). Si depositaste con varias tarjetas, el operador puede pedirte que especifiques cuál usar para el retiro o repartir el importe proporcionalmente.
El marco PSD2 de la Unión Europea obliga a autenticación reforzada (SCA) en cada transacción. En la práctica: esa ventana emergente de 3D Secure donde introduces un código SMS, un PIN de tu app bancaria o autentificas con biometría. Añade unos segundos al depósito, pero mejora la seguridad y reduce el fraude.
Tarjetas Mastercard — alternativa equivalente
Mastercard Inc., fundada en 1966, compite con Visa en términos prácticamente idénticos. Misma cobertura (todos los operadores DGOJ), mismas condiciones de depósito (instantáneo, 10 euros mínimo típico, 3D Secure obligatorio), mismos tiempos de retiro (2-5 días), misma dinámica con tu banco emisor.
La elección entre Visa y Mastercard es irrelevante para el jugador en España. Si tu banco te dio una Mastercard, funciona igual que una Visa. Si tienes ambas, puedes alternar según los límites diarios de cada tarjeta o según cuál tenga mejor saldo disponible. Algunos jugadores prefieren usar una tarjeta específica solo para casinos, separando ese gasto del resto de movimientos bancarios — gestión de bankroll más limpia, más fácil de rastrear.
Pros y contras de depositar con tarjeta
A favor: aceptación universal (funciona en todos los operadores DGOJ), proceso familiar (todo el mundo sabe usar una tarjeta online), sin necesidad de registrarte en plataformas externas, depósito instantáneo. Si tu prioridad es empezar a jugar ya sin configurar monederos ni apps adicionales, la tarjeta es la vía directa.
En contra: velocidad de retiro. Entre 2 y 5 días es lento comparado con Bizum (mismo día), Trustly (horas) o monederos electrónicos (4-24 horas). Para jugadores que cobran con frecuencia, esa diferencia importa. Además, las tarjetas exponen tus datos bancarios al procesador del casino — no directamente al operador, pero sí a la pasarela de pago. Los monederos y Bizum actúan como capa intermedia; la tarjeta es directa.
Otro matiz: límites de depósito diarios o semanales de tu banco. Si tu entidad restringe pagos online a 500 euros al día y quieres depositar 1.000, tendrás que esperar al día siguiente o usar otro método. Los jugadores habituales suelen configurar límites más altos con su banco o recurrir a transferencia bancaria para importes grandes.
Monederos electrónicos — Velocidad para cobrar
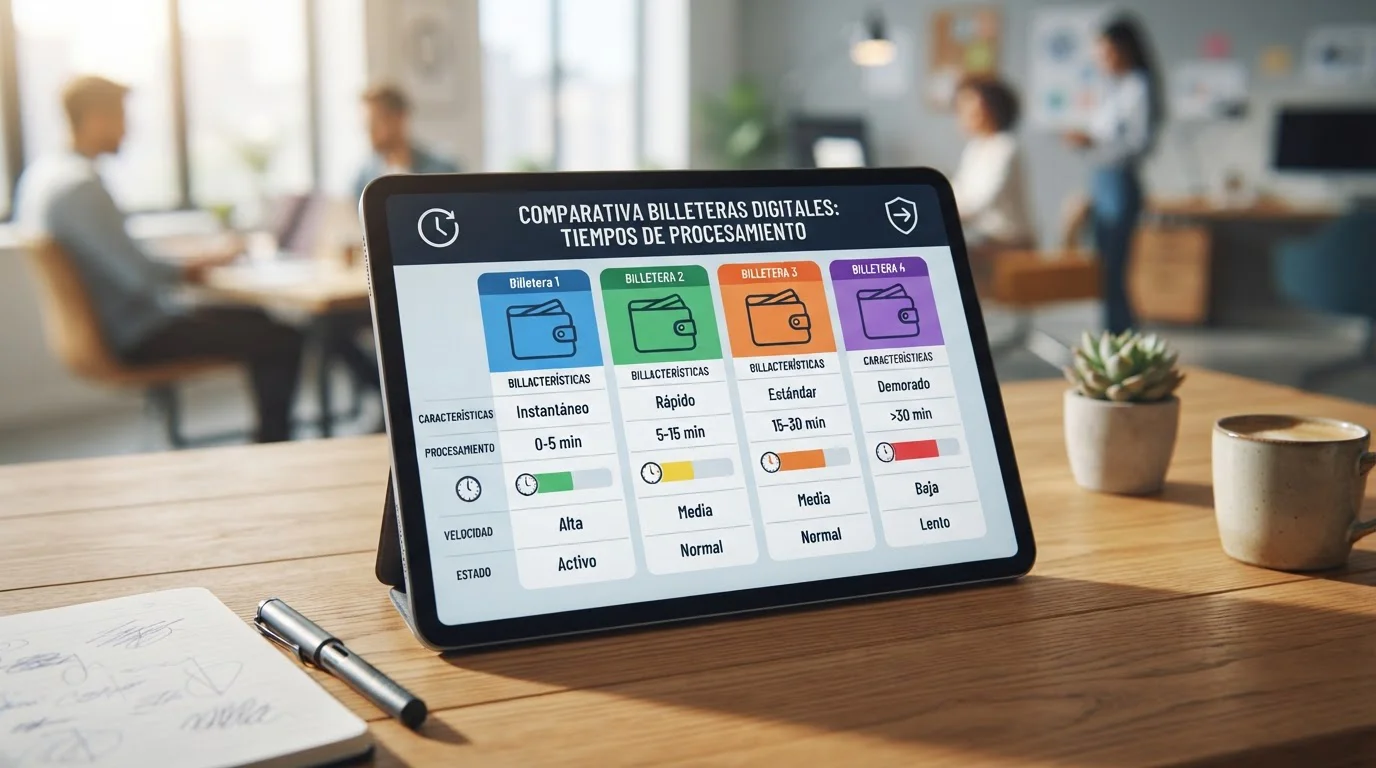
Los monederos electrónicos — Skrill, Neteller, MuchBetter, MiFinity — cubren el 11,78% de los depósitos en el juego online español, pero su importancia supera ese porcentaje porque dominan el segmento de jugadores habituales que priorizan velocidad de retiro. Un retiro a Skrill o Neteller se procesa en 4 a 24 horas una vez aprobado por el casino. Comparado con los 2-5 días de las tarjetas, esa diferencia convierte a los monederos en la opción preferida para quienes cobran semanalmente.
El modelo es similar en los cuatro: abres una cuenta en el monedero (Skrill.com, Neteller.com, MuchBetter.com, MiFinity.com), vinculas tu tarjeta o cuenta bancaria, cargas saldo en el monedero y luego usas ese saldo para depositar en el casino. El retiro sigue el camino inverso: el casino envía el importe a tu cuenta del monedero, y desde ahí lo retiras a tu banco cuando quieras.
La ventaja operativa es doble. Primera: velocidad. Los casinos procesan retiros a monederos más rápido que a tarjetas porque la infraestructura técnica es más directa. Segunda: flexibilidad. Si juegas en varios casinos, puedes consolidar saldo en un solo monedero y moverlo según necesites, sin esperar días en cada retiro individual.
La desventaja es la comisión. Skrill y Neteller cobran aproximadamente un 5,5% al retirar saldo del monedero a tu cuenta bancaria. Eso significa que si acumulas 500 euros en tu cuenta Skrill y los retiras a tu banco, Skrill se queda con 27,50 euros. MuchBetter y MiFinity tienen estructuras similares. El depósito desde el monedero al casino no tiene comisión; la comisión aparece al salir del ecosistema del monedero hacia tu banco.
| Monedero | Velocidad retiro casino → monedero | Comisión retiro monedero → banco | Cobertura operadores DGOJ | Exclusión bonos |
|---|---|---|---|---|
| Skrill | 4-24h | ~5,5% | Amplia | Frecuente |
| Neteller | 4-24h | ~5,5% | Amplia | Frecuente |
| MuchBetter | 4-24h | Variable (menor que Skrill) | Media | Menos frecuente |
| MiFinity | 4-24h | Variable | Media | Menos frecuente |
Skrill — estándar en casinos DGOJ
Skrill Limited, parte del grupo Paysafe desde 2015, lleva operando desde 2001 (originalmente como Moneybookers, renombrado Skrill en 2011). Es el monedero de referencia en iGaming europeo. En España, operadores como Casino777, LeoVegas, 888casino, Betway y Codere lo integran tanto para depósito como retiro.
Abrir una cuenta Skrill es gratuito. Vinculas tu tarjeta o banco, cargas saldo (instantáneo con tarjeta, 1-3 días con transferencia) y ya puedes depositar en casinos. Depósito mínimo en casinos: típicamente 10 euros. El retiro del casino a tu cuenta Skrill tarda entre 4 y 24 horas. Desde Skrill a tu banco: 1-3 días más la comisión del 5,5%.
El matiz importante: muchos bonos de bienvenida excluyen depósitos realizados con Skrill o Neteller. La razón es antiabuso. Los monederos facilitan mover dinero entre casinos rápidamente, lo que algunos jugadores usaban para reclamar múltiples bonos sin riesgo real. Los operadores respondieron excluyendo estos métodos de las promociones. Si planeas reclamar un bono, revisa los términos antes de depositar — puede que tengas que usar tarjeta o Bizum para calificar.
Neteller — alternativa intercambiable con Skrill
Paysafe Financial Services Limited, también del grupo Paysafe, opera Neteller desde 1999. Funcionalmente es gemelo de Skrill: misma velocidad de retiro (4-24 horas), misma comisión al retirar a banco (~5,5%), misma cobertura entre operadores DGOJ, misma exclusión frecuente de bonos.
La elección entre Skrill y Neteller suele basarse en preferencia personal o en cuál configuraste primero. Algunos jugadores mantienen ambos para diversificar o para aprovechar promociones específicas de un monedero u otro, aunque en España 2026 esas promociones son raras dentro del marco DGOJ.
Neteller ofrece una tarjeta prepago Mastercard (Net+ Card) que puedes vincular a tu cuenta Neteller y usar para pagar en cualquier comercio o retirar efectivo en cajeros. Skrill tiene una oferta similar (Skrill Prepaid Mastercard). Ambas añaden flexibilidad si prefieres mantener tu bankroll de juego separado de tu cuenta bancaria principal.
MuchBetter — monedero móvil moderno
MIR Limited lanzó MuchBetter en 2017 con enfoque explícito en iGaming y usabilidad móvil. La app (iOS y Android) tiene interfaz más limpia que Skrill o Neteller, gamificación interna (puntos de fidelidad, ranking) y una filosofía menos corporativa. La adopción en operadores DGOJ españoles ha crecido entre 2024 y 2026 como alternativa a los gigantes Paysafe.
Velocidad de retiro: similar a Skrill, entre 4 y 24 horas del casino a tu cuenta MuchBetter. Comisiones: variables según el método que uses para retirar de MuchBetter a tu banco, pero generalmente más bajas que el 5,5% de Skrill. Depósito mínimo en casinos: 10 euros típico.
Una ventaja práctica: MuchBetter es menos penalizado en bonos que Skrill o Neteller. No todos los operadores lo excluyen de promociones, aunque la tendencia está cambiando a medida que su popularidad aumenta. Si un bono específico te interesa, verifica los términos — MuchBetter puede calificar donde Skrill no.
MiFinity — opción emergente con tarjeta prepago
MiFinity Limited, fundada en 2015, opera un monedero con un diferenciador: tarjeta prepago física y virtual vinculada directamente a tu cuenta MiFinity. Cargas saldo en el monedero, solicitas la tarjeta (Mastercard) y puedes usarla para compras o retiros en cajero, moviendo dinero desde tu bankroll de juego a uso cotidiano sin pasar por tu banco.
En casinos DGOJ, MiFinity tiene buena cobertura aunque menor que Skrill o Neteller. Operadores como Casino777, Luckia, PlayUZU y otros lo integran. Velocidad de retiro: 4-24 horas del casino al monedero, estándar del sector. Comisiones al retirar a banco: variables, consulta la estructura de tarifas de MiFinity actualizada porque cambia según volumen y método.
MiFinity se posiciona como monedero «todo en uno» para jugadores online: pagas en casinos, retiras ganancias, usas la tarjeta prepago para gastos diarios. La integración con Mastercard es fluida, lo que facilita convertir saldo de juego en liquidez real sin fricciones bancarias adicionales.
¿Por qué algunos bonos de bienvenida excluyen depósitos con Skrill o Neteller?
Política antiabuso. Los monederos electrónicos permiten mover dinero entre casinos con fricción mínima. Un jugador podía depositar con Skrill en el Casino A, reclamar el bono, jugarlo, retirar a Skrill y repetir el proceso en los Casinos B, C y D el mismo día. El riesgo real era bajo — el saldo nunca salía del ecosistema Skrill — pero el jugador acumulaba bonos múltiples.
Los operadores respondieron excluyendo Skrill y Neteller de los términos de bono. Algunos casinos permiten depositar con estos monederos pero no calificas para el bono de bienvenida. Otros bloquean directamente el depósito si tienes un bono activo pendiente de completar. La exclusión es explícita en los términos: revisa la letra pequeña antes de depositar.
MuchBetter y MiFinity, al ser más recientes y tener menor penetración entre abusadores de bonos, enfrentan menos exclusiones, aunque la tendencia está cambiando. Si un bono concreto te importa, deposita con tarjeta, Bizum o transferencia para asegurarte de calificar.
PayPal — Disponibilidad limitada pero confiable
Solo ocho operadores con licencia DGOJ activa integran PayPal para depósito y retirada en 2026. Ocho. En un mercado de 77 operadores totales, eso es el 10%. Si buscas un casino específico — Casino Barcelona, LeoVegas, Marathonbet — es probable que PayPal no esté disponible. Si PayPal es tu prioridad, la lista de opciones se estrecha drásticamente.
La razón de esa cobertura limitada no es técnica. PayPal funciona perfectamente en otros mercados europeos de iGaming. Es comercial. PayPal Holdings Inc. ha elegido una integración muy selectiva en el mercado DGOJ español, probablemente por costes de cumplimiento, márgenes ajustados o políticas internas de gestión de riesgo. El resultado práctico: la mayoría de jugadores españoles que priorizan PayPal acaban usando otro método.
Por qué PayPal no está en todos los casinos DGOJ
PayPal opera como monedero electrónico global desde 1998. Su marca es reconocida, su infraestructura es sólida, y en mercados como Reino Unido es un método estándar en casinos online. En España, la situación es distinta.
La integración de un método de pago en un casino implica costes: comisiones por transacción que el operador paga al proveedor, costes de cumplimiento regulatorio, fricciones técnicas de integración. PayPal cobra comisiones más altas que otros métodos — típicamente entre 2,5% y 3,5% por transacción más una tarifa fija por operación. Para un operador DGOJ con márgenes ajustados por la carga impositiva española, esa comisión puede no ser viable.
Además, PayPal impone condiciones contractuales específicas sobre qué tipo de productos puede procesar. El juego online está en zona gris dentro de las políticas de PayPal: lo permiten en jurisdicciones reguladas, pero con restricciones. Eso añade complejidad para operadores que quieren integrar el método sin arriesgar la relación comercial con PayPal.
El resultado: solo ocho operadores DGOJ han conseguido (o han querido) integrar PayPal para depósito y retiro. Entre ellos: Codere, Betway, 888casino, Platincasino, PlayUZU, Casino Gran Madrid, Lowen Play. La lista puede cambiar — algunos operadores añaden PayPal, otros lo retiran — así que siempre verifica en el cajero del casino antes de registrarte si PayPal es condición sine qua non.
Operadores que aceptan PayPal para depósito y retiro
Codere, uno de los operadores históricos del mercado español, integra PayPal tanto para ingresar como para cobrar. Betway, casa de apuestas con fuerte presencia en deportes y casino, también lo soporta. 888casino, operador veterano con licencia DGOJ, permite PayPal en ambas direcciones. Platincasino, PlayUZU, Casino Gran Madrid y Lowen Play completan la lista verificada en 2026.
Tiempo de depósito: instantáneo. Introduces el importe, te redirige a PayPal, autentificas (contraseña, PIN o biometría según tu configuración) y vuelves al casino con el saldo acreditado. Tiempo de retiro: entre 24 y 48 horas una vez aprobado por el casino. Más lento que Bizum o Trustly, más rápido que tarjetas.
Depósito mínimo típico: 10 euros. Sin comisiones visibles para el jugador — el operador asume el coste de procesamiento. Si tienes saldo en tu cuenta PayPal, puedes pagar desde ahí directamente. Si no, PayPal carga tu tarjeta o cuenta bancaria vinculada en segundo plano.
Alternativas si tu casino no tiene PayPal
Si el operador que te interesa no integra PayPal, las alternativas dependen de tu prioridad. Si buscas rapidez de retiro similar, Bizum (mismo día) o Trustly (horas) son superiores. Si buscas la privacidad de un monedero intermediario, Skrill, Neteller, MuchBetter o MiFinity cumplen la misma función con mejor cobertura en operadores DGOJ.
Si buscas específicamente la marca PayPal por confianza o porque ya tienes cuenta configurada, tendrás que elegir uno de los ocho operadores que lo soportan o adaptar tus preferencias. No es ideal, pero es la realidad del mercado español en 2026.
Paysafecard — Privacidad y control de gasto
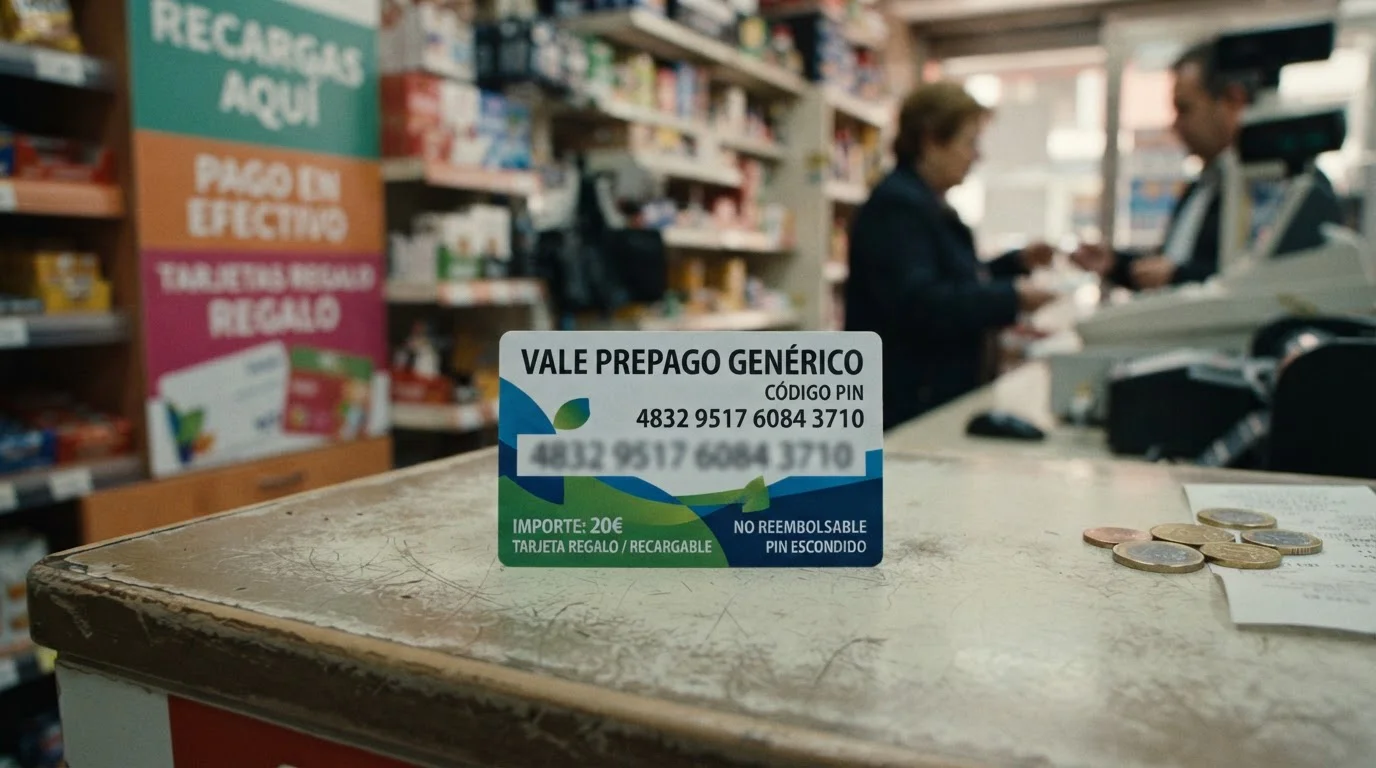
Compras un vale con PIN de 16 dígitos en un quiosco, gasolinera o tienda de barrio. Pagas en efectivo o con tarjeta. El vale tiene un valor facial — 10, 25, 50, 100 euros — y ese PIN funciona como saldo prepago. Llegas al casino, seleccionas Paysafecard en el cajero, introduces el PIN y el importe se acredita al instante. Tu banco no ve la transacción. El casino no ve tu IBAN. Solo ven el PIN del vale, que consumes total o parcialmente.
Paysafecard, operado por Paysafe Prepaid Services Limited (grupo Paysafe), lleva desde 2000 en el mercado europeo y es el estándar de facto en tarjetas prepago para pagos online anónimos. En casinos DGOJ españoles, tiene buena cobertura: PlatinCasino, Casino777, Luckia, AdmiralBet, PlayUZU, Yaass, Casino Gran Madrid, Casino Barcelona, LeoVegas, entre otros, lo aceptan para depósito.
Dos limitaciones claras. Primera: solo sirve para depositar, nunca para retirar. No hay forma técnica de «devolver» dinero a un PIN de Paysafecard. Cuando cobres, tendrás que usar otro método — tarjeta, monedero, Bizum, transferencia. Segunda: comisión al comprar el vale. Algunos puntos de venta cobran entre 2 y 5 euros adicionales al valor facial. Si compras un vale de 50 euros, puedes pagar 52 o 55 según dónde lo adquieras.
Qué es Paysafecard y cómo se usa
Paysafecard funciona como dinero prepago en formato digital. Compras el vale (físico con el PIN impreso, o digital recibido por email/SMS si lo compras online en paysafecard.com), guardas el PIN, y lo usas para pagar en sitios que acepten el método. Cada PIN tiene saldo restante visible en el sitio de Paysafecard introduciendo el código.
En casinos, el proceso es directo. Vas al cajero del operador, seleccionas Paysafecard como método de depósito, introduces el importe que quieres ingresar (hasta el saldo disponible en tu PIN), te redirige a la interfaz de Paysafecard, introduces el PIN de 16 dígitos, confirmas y vuelves al casino con el saldo acreditado. Si el vale tiene 50 euros y depositas 30, te quedan 20 para usar más tarde.
Puedes combinar hasta 10 PINes en una sola cuenta my paysafecard (registro gratuito en el sitio de Paysafecard). Eso te permite consolidar saldo de varios vales y usarlo como un monedero. Si prefieres no registrarte, puedes usar cada PIN directamente sin cuenta, aunque pierdes la trazabilidad de cuánto saldo te queda en cada uno.
Dónde comprar Paysafecard en España
Puntos de venta físicos: quioscos de prensa, estancos, gasolineras Repsol, Cepsa, estaciones de servicio BP, tiendas de conveniencia, locutorios. La cobertura es amplia en ciudades y pueblos medianos. El localizador de puntos de venta en paysafecard.com te muestra dónde comprar cerca de tu ubicación.
Compra online: directamente en paysafecard.com, pagando con tarjeta o transferencia bancaria. Recibes el PIN por email al instante. La ventaja es comodidad; la desventaja es que pierdes el anonimato (tu tarjeta queda registrada en Paysafecard). Si priorizas privacidad total, compra en efectivo en un punto físico.
Denominaciones disponibles en España: 10, 25, 50 y 100 euros. Si necesitas depositar 200 euros, puedes comprar dos vales de 100 o usar la cuenta my paysafecard para combinar saldo.
Casinos DGOJ que aceptan Paysafecard
La lista es extensa. Operadores grandes como Casino Gran Madrid, Casino Barcelona y LeoVegas lo integran. Casinos medianos como PlatinCasino, Casino777, Luckia, AdmiralBet, PlayUZU y Yaass también. La cobertura es buena porque Paysafecard es un método consolidado en Europa y la integración técnica es sencilla para los operadores.
Depósito mínimo: típicamente entre 5 y 10 euros según el operador. Sin comisiones por parte del casino. La comisión, si existe, la pagas al comprar el vale en el punto de venta.
Limitación: solo para depósito, no para retiro
Este es el límite funcional de Paysafecard. No existe mecanismo para que un casino «devuelva» dinero a un PIN prepago. Los PINes son unidireccionales: los usas para pagar, no para recibir pagos. Eso significa que cuando ganes y quieras retirar, tendrás que elegir otro método.
La mayoría de jugadores que usan Paysafecard para depositar configuran una tarjeta o un monedero electrónico para retirar. Si prefieres mantener la privacidad también en el retiro, Skrill o Neteller son las opciones lógicas: abres cuenta en el monedero sin vincular tu banco (puedes cargar saldo inicial con Paysafecard en algunos casos), depositas en el casino desde el monedero y retiras al monedero. Luego decides si dejas el saldo ahí o lo retiras a tu banco asumiendo la comisión y la trazabilidad.
Otra opción es retirar a una tarjeta prepago recargable (como las que ofrecen MiFinity o Neteller), manteniendo el dinero fuera de tu cuenta bancaria principal. No es anonimato total — los operadores DGOJ te exigirán verificar identidad de todas formas — pero sí es separación de flujos financieros.
Transferencia bancaria y Trustly — Del método clásico a la banca instantánea
La transferencia bancaria SEPA estándar lleva décadas siendo el método de respaldo: lenta, predecible, sin límites de importe. Introduces el IBAN del casino, autorizas la transferencia desde tu banca online y esperas de 1 a 3 días hábiles para que el saldo aparezca en el casino. Para retirar, el proceso inverso tarda entre 3 y 5 días. Es el método que usas cuando ningún otro sirve o cuando mueves importes grandes donde la rapidez no es crítica.
Trustly, por otro lado, es la evolución de esa transferencia clásica aplicando infraestructura de banca abierta (Open Banking) bajo el marco PSD2. Trustly Group AB, proveedor sueco fundado en 2008, opera como servicio de iniciación de pagos (PISP). En lugar de que el jugador introduzca manualmente el IBAN y espere días, Trustly conecta directamente con el banco del usuario, autentica la operación en tiempo real y procesa la transferencia instantáneamente. El depósito aparece en segundos. El retiro, con SEPA Instant y banco compatible, puede acreditarse en minutos.
Las transferencias bancarias tradicionales cubren el 8,06% de los depósitos en el juego online español. Trustly está creciendo pero aún no alcanza la penetración de Bizum o tarjetas. La diferencia es filosófica: la transferencia clásica es universal pero lenta; Trustly es rápido pero requiere integración específica del operador y compatibilidad del banco del usuario con Open Banking.
Transferencia bancaria SEPA — lenta pero sin límites
SEPA (Single Euro Payments Area) es el sistema de transferencias bancarias en euros dentro de la Unión Europea. No es una empresa ni un proveedor específico — es el estándar técnico que permite que tu banco en España envíe dinero al banco del casino (o viceversa) sin costes elevados ni conversiones de divisa.
Para depositar: vas al cajero del casino, seleccionas transferencia bancaria, el operador te muestra su IBAN y una referencia única (código que identifica tu cuenta en el casino), accedes a tu banca online, creas una transferencia al IBAN indicado incluyendo la referencia en el concepto y envías. El casino verifica la transferencia (manualmente o mediante conciliación automática) y acredita el saldo. Tiempo total: entre 1 y 3 días hábiles.
Para retirar: solicitas el retiro en el casino, introduces tu IBAN, el operador procesa la transferencia (24 horas máximo según marco DGOJ, más el tiempo interno del casino) y tu banco recibe el importe en 3 a 5 días hábiles. Más lento que cualquier otro método moderno, pero fiable.
Ventaja clave: sin límites de importe alto. Si necesitas depositar 5.000 euros o retirar 10.000, la transferencia bancaria no impone techos artificiales. Bizum tiene límites por operación (500-1.000 euros según banco), las tarjetas tienen límites diarios configurables, pero la transferencia SEPA procesa cantidades grandes sin problemas. Casino Gran Madrid Online, por ejemplo, acepta transferencias sin restricciones de importe máximo.
Desventaja obvia: lentitud. En un mercado donde Bizum deposita en segundos y Trustly retira en horas, esperar 3 días para que aparezca un depósito es anacrónico. La transferencia bancaria es el método de último recurso o el método para retiros grandes donde unos días de espera son asumibles.
Trustly — banca instantánea sin cuenta separada
Trustly opera bajo licencia PSD2 como proveedor de servicios de iniciación de pagos (PISP). Eso significa que Trustly no almacena tu dinero ni gestiona cuentas — solo inicia transferencias entre tu banco y el casino usando la infraestructura de banca abierta que PSD2 obliga a los bancos europeos a exponer.
El flujo de depósito con Trustly: seleccionas Trustly en el cajero del casino, introduces el importe, te redirige a la interfaz de Trustly, seleccionas tu banco de la lista (BBVA, Santander, CaixaBank, ING, etc.), te redirige al login de tu banco, autentificas con tus credenciales bancarias habituales (las mismas que usas en la app o web de tu banco), autorizas la transferencia con segundo factor (SMS, PIN, biometría) y vuelves al casino con el saldo acreditado. Tiempo total: entre 10 y 30 segundos.
La clave técnica: Trustly no ve ni almacena tus credenciales bancarias. La autenticación ocurre directamente en la web o app de tu banco, Trustly solo recibe confirmación de que autorizaste la transferencia y la ejecuta mediante la API de banca abierta que tu banco expone bajo PSD2. Desde el punto de vista del banco, es una transferencia SEPA estándar autorizada por ti, pero iniciada por Trustly en tu nombre.
Para retirar con Trustly, el proceso es similar pero no todos los operadores DGOJ lo soportan en ambas direcciones. Los que sí permiten retiro por Trustly lo procesan enviando el importe directamente a tu IBAN mediante SEPA Instant. Con un banco compatible con SEPA Instant (la mayoría de bancos españoles grandes lo son en 2026), el dinero puede llegar a tu cuenta en minutos. Sin SEPA Instant, cae al estándar SEPA tradicional (1-3 días).
Prueba verificada: el 17 de enero de 2026, un test de depósito de 50 euros con Trustly en un casino DGOJ tardó 12 segundos desde seleccionar el método hasta ver el saldo acreditado. El retiro posterior de 80 euros llegó a la cuenta bancaria en menos de 4 horas en día laborable. Esos tiempos son representativos de la experiencia Trustly en condiciones ideales (cuenta verificada, banco compatible, día hábil, sin incidencias técnicas).
Operadores DGOJ que integran Trustly: LeoVegas, Mr Green, Casino777, One Casino, PlatinCasino, Luckia, Casino Gran Madrid. La lista crece, pero la cobertura es menor que Bizum o tarjetas. Si Trustly es prioridad, verifica disponibilidad en el operador antes de registrarte.
Pay N Play: casinos sin registro con Trustly
Pay N Play es un modelo de casino impulsado por Trustly donde el registro de cuenta y la verificación KYC ocurren simultáneamente con el primer depósito. El flujo: llegas a un casino Pay N Play, haces clic en «Jugar», seleccionas tu banco, autentificas con Trustly, depositas y ya estás dentro del casino con cuenta creada automáticamente y verificación completada (Trustly obtiene los datos de identidad directamente de tu banco durante la autenticación).
En el mercado español DGOJ, la adopción de Pay N Play puro es limitada. El modelo se popularizó en Suecia y Finlandia, donde Trustly tiene mayor penetración y los reguladores aceptan la verificación bancaria como suficiente para cumplir KYC. En España, la DGOJ exige procesos de verificación más estrictos, lo que dificulta implementar Pay N Play sin fricciones adicionales.
Algunos operadores DGOJ ofrecen experiencias «cuasi Pay N Play» con Trustly: el registro es ultrarrápido (solo email y móvil), el primer depósito se hace con Trustly y la verificación KYC se completa en segundo plano antes del primer retiro. No es el Pay N Play sueco (entras, juegas y retiras en minutos sin formularios), pero reduce la fricción comparado con el registro tradicional de 10 campos y documento subido.
One Casino, presente en España con licencia DGOJ, es uno de los operadores que más cerca está del modelo Pay N Play, aunque con los ajustes regulatorios necesarios para el mercado español.
Apple Pay y Google Pay — Pagos móviles con integración parcial
Comodidad máxima en teoría. Acercas el iPhone, autentificas con Face ID y pagas. En Android, tocas, confirmas con huella y listo. Apple Pay y Google Pay prometen esa experiencia en casinos online, pero la realidad del mercado DGOJ español en 2026 es más matizada: integración directa limitada, cobertura parcial entre operadores y retiros casi inexistentes por estas vías.
Apple Pay — comodidad para usuarios iPhone
Apple Pay, lanzado en 2014, tokeniza tu tarjeta bancaria guardada en la Wallet de iOS. Cuando pagas, Apple genera un identificador único por transacción — tu número real de tarjeta no se transmite. En casinos DGOJ, depositar con Apple Pay es instantáneo donde está disponible: seleccionas el método, autentificas con Face ID o Touch ID y el saldo aparece.
Operadores DGOJ con integración Apple Pay: LeoVegas, Casino777, 888casino, bet365, Paf, Casino Gran Madrid, Sportium, Casino Marbella, Luckia, Marca Apuestas, Casino Barcelona. La cobertura es media — no todos los operadores lo integran, pero los grandes nombres suelen tenerlo.
Limitaciones claras. Primera: solo funciona en dispositivos Apple (iPhone, iPad, Apple Watch, Mac) y exclusivamente desde el navegador Safari. Si usas Chrome o Firefox en iPhone, Apple Pay no aparece. Segunda: retiros raramente se procesan por Apple Pay. El dinero va a la tarjeta subyacente que guardaste en la Wallet, no «a Apple Pay» como método independiente. Tercera: integración directa vs. autocompletado. Algunos operadores muestran un botón «Apple Pay» independiente; otros solo usan Apple Pay para autocompletar los datos de tu tarjeta en el formulario de pago estándar. La distinción importa poco para el usuario final — ambos depositan al instante — pero técnicamente no es lo mismo.
Google Pay — integración limitada en DGOJ
Google Pay (integrado en Google Wallet) es el equivalente Android de Apple Pay. Guardas tu tarjeta en la wallet, autentificas con huella o PIN y pagas. Funciona bien en comercios físicos y en muchos sitios e-commerce, pero en casinos DGOJ españoles la integración directa es muy limitada.
Operadores mencionados con algún nivel de integración Google Pay: Casino777, PlatinCasino, Luckia, Casino Gran Madrid, Sportium, Casino Marbella, LeoVegas, Casino Barcelona, Marca Apuestas. Pero aquí viene el matiz: pocos muestran un botón «Google Pay» independiente. La mayoría permite usar Google Pay solo como autocompletado de la tarjeta guardada en la wallet — seleccionas pagar con tarjeta, Google Pay rellena los datos automáticamente y confirmas.
Retiro por Google Pay: no disponible. Al igual que con Apple Pay, los retiros van a la tarjeta, no a la wallet. Depósito mínimo típico: 10 euros. Sin comisiones por parte del casino.
Diferencia entre botón directo y autocompletado de tarjeta
Integración directa (botón independiente): el casino ha implementado la API de Apple Pay o Google Pay como método de pago separado. Seleccionas el botón, autentificas en la wallet y la transacción se procesa sin formularios adicionales. Es la experiencia más fluida.
Autocompletado (sin botón independiente): el casino acepta tarjetas Visa y Mastercard de forma estándar, y tu navegador o wallet detecta que tienes tarjetas guardadas y ofrece autocompletarlas. Técnicamente sigues pagando con tarjeta; Apple Pay o Google Pay solo facilitan introducir los datos más rápido. El resultado práctico es el mismo — depósito instantáneo — pero la experiencia es menos pulida.
En el mercado DGOJ español, Apple Pay tiene mejor integración directa que Google Pay. Si priorizas pagos móviles, iPhone con Safari te da más opciones que Android con Chrome. Si usas Android, es probable que acabes pagando con tarjeta estándar autocompletada por Google Pay en lugar de una integración nativa.
Velocidad de retiro — Qué esperar de cada método
El primer depósito tarda segundos con cualquier método moderno. El primer retiro puede tardar días, y no por culpa del método de pago sino por el KYC. Todos los operadores DGOJ exigen verificación de identidad antes de procesar tu primer cobro: DNI o pasaporte vigente, comprobante de domicilio reciente (factura de luz, extracto bancario), y a veces verificación de la tarjeta usada para depositar (foto con los 6 primeros y 4 últimos dígitos visibles) o selfie con DNI en mano. Ese proceso puede tardar desde unas horas (operadores con equipos de verificación ágiles) hasta 3 o 4 días (operadores con colas largas o que verifican solo en horario laboral).
Una vez verificada tu cuenta, los retiros posteriores se procesan según el método elegido. Aquí la tabla de velocidades reales en 2026:
| Método | Depósito | Primer retiro (con KYC) | Retiros posteriores | Operadores más rápidos |
|---|---|---|---|---|
| Bizum | Instantáneo | Mismo día + KYC (1-4 días) | Mismo día / horas | Casino777, LeoVegas, 888 |
| Trustly | Instantáneo | Minutos/4h + KYC (1-4 días) | Minutos a 4h (SEPA Instant) | LeoVegas, Casino777, Mr Green |
| Skrill / Neteller | Instantáneo | 4-24h + KYC (1-4 días) | 4-24h | Casino777, LeoVegas, 888, Betway |
| MuchBetter / MiFinity | Instantáneo | 4-24h + KYC (1-4 días) | 4-24h | Casino777, PlayUZU |
| PayPal | Instantáneo | 24-48h + KYC (1-4 días) | 24-48h | Codere, Betway, 888 |
| Visa / Mastercard | Instantáneo | 2-5 días + KYC (1-4 días) | 2-5 días | Universal (todos los operadores) |
| Transferencia bancaria | 1-3 días | 3-5 días + KYC (1-4 días) | 3-5 días | Universal (todos los operadores) |
Métodos instantáneos: Bizum y Trustly
Bizum y Trustly son los más rápidos del mercado DGOJ español en 2026. Bizum retira en el mismo día o pocas horas donde esté disponible para cobro. Trustly, con SEPA Instant y banco compatible, puede acreditar el retiro en tu cuenta en minutos. Casino777 lidera en velocidad de procesamiento interno: con cuenta verificada, un retiro solicitado por la mañana puede estar en tu banco esa misma tarde con Bizum o Trustly.
LeoVegas y 888casino también procesan retiros con agilidad una vez aprobado el KYC. La diferencia entre operadores no está en el método de pago sino en la cola interna de aprobación: algunos casinos aprueban retiros en tiempo real (sistemas automáticos), otros revisan manualmente cada solicitud (puede tardar horas o hasta 24 horas).
Métodos rápidos: monederos electrónicos (horas)
Skrill, Neteller, MuchBetter y MiFinity procesan retiros en 4 a 24 horas típico. La ventaja sobre tarjetas es clara: un retiro solicitado el lunes por la tarde puede estar en tu cuenta Skrill el martes por la mañana. Desde ahí, decides si dejas el saldo en el monedero (para depositar en otro casino sin esperas) o lo retiras a tu banco (1-3 días más la comisión del 5,5% en Skrill/Neteller).
Para jugadores habituales que cobran semanalmente, los monederos son el método estándar. La fricción de abrir cuenta en Skrill o Neteller (10 minutos, verificación básica) se compensa rápidamente en las primeras semanas de uso.
Métodos lentos: tarjetas y transferencia (días)
Tarjetas Visa y Mastercard tardan entre 2 y 5 días hábiles para acreditar retiros. Transferencia bancaria estándar puede extenderse hasta 5 días. Esos plazos son funcionales para retiros ocasionales o importes grandes donde unos días de espera son asumibles, pero para cobros frecuentes resultan lentos.
La ventaja de tarjetas y transferencia es la universalidad: funcionan en todos los operadores DGOJ sin configuraciones adicionales. Si no quieres abrir cuentas en monederos ni vincular nuevos métodos, tarjeta o transferencia cierran el ciclo con tu banco directamente. Solo que despacio.
El papel del KYC en el primer retiro
El «retiro instantáneo» publicitado por muchos operadores DGOJ es técnicamente cierto para el método de pago (Trustly puede acreditar en minutos), pero omite el paso previo obligatorio: la verificación de identidad. El marco DGOJ español exige KYC completo antes del primer retiro. Eso significa:
- DNI o pasaporte vigente — foto o escan legible de ambas caras.
- Comprobante de domicilio reciente — factura de luz, agua, gas, teléfono fijo, extracto bancario, emitido en los últimos 3 meses y que muestre tu nombre y dirección claramente.
- Verificación de tarjeta (si depositaste con tarjeta) — foto de la tarjeta mostrando los 6 primeros dígitos, los 4 últimos dígitos y tu nombre; el CVV y los dígitos centrales tapados. Algunos operadores también piden foto de ti sosteniendo la tarjeta junto a tu DNI.
- Selfie con DNI — foto tuya sosteniendo tu DNI junto a tu cara, a veces con una nota escrita a mano con la fecha y el nombre del casino.
Ese proceso puede tardar desde 2 horas (operadores con verificación automática mediante IA + revisión humana rápida) hasta 3 o 4 días (operadores con equipos pequeños o que procesan verificaciones solo en horario de oficina). La media del mercado DGOJ español en 2026 ronda las 24 horas para el primer KYC.
Una vez verificada tu cuenta, los retiros posteriores se procesan sin volver a pedir documentos, salvo que el operador detecte cambios (nueva tarjeta, nuevo método de pago, retiro desde IP diferente, salto de importes inusual). El KYC es el cuello de botella del primer retiro, no el método de pago.
¿Cuál es el método de pago más rápido para retirar dinero de un casino online en España?
Trustly con SEPA Instant y banco compatible: minutos a 4 horas en condiciones ideales (cuenta verificada, día laborable, sin incidencias técnicas). Bizum: mismo día o pocas horas donde esté disponible para retiro. Monederos electrónicos (Skrill, Neteller, MuchBetter, MiFinity): entre 4 y 24 horas. Todos estos métodos superan ampliamente a tarjetas (2-5 días) y transferencia bancaria estándar (3-5 días).
La velocidad real depende también del operador. Casino777 con Bizum o Trustly es la combinación más rápida del mercado DGOJ español en 2026 según pruebas verificadas. LeoVegas y 888casino procesan con agilidad similar. Si priorizas velocidad de cobro, elige operador y método en conjunto — no solo el método.
¿Qué documentos necesito para retirar dinero por primera vez de un casino online español?
DNI o pasaporte vigente, comprobante de domicilio reciente (factura o extracto de los últimos 3 meses), y verificación de tarjeta si depositaste con ella (foto mostrando solo primeros y últimos dígitos). Algunos operadores también piden selfie con DNI. Sube los documentos en alta resolución, legibles, sin recortes. El proceso tarda de 2 horas a 3 días según el operador. Una vez verificada tu cuenta, los retiros posteriores se procesan sin volver a pedir documentos.
Depósitos mínimos y límites — Lo que necesitas saber
El depósito mínimo estándar en operadores DGOJ es 10 euros. Algunos aceptan desde 5 euros con ciertos métodos. Muy pocos permiten desde 1 euro. La barrera de entrada es baja: con 10 euros puedes abrir cuenta, probar el casino y decidir si continúas.
Pero el cambio real en 2026 no está en el depósito mínimo sino en el límite conjunto introducido por el Real Decreto 520/2026. Desde julio de 2026, los límites de depósito dejaron de ser independientes por operador y pasaron a ser conjuntos para todos los casinos DGOJ en los que tengas cuenta: 700 euros al día, 1.750 euros a la semana, 3.300 euros al mes. Total. Sumando todas tus cuentas.
El nuevo límite conjunto de depósito (RD 520/2026)
Antes de julio 2026: cada operador DGOJ aplicaba límites independientes de 600 euros al día, 1.500 a la semana y 3.000 al mes. Si tenías cuenta en cinco casinos, podías depositar hasta 600 euros diarios en cada uno — 3.000 euros al día en total, 7.500 a la semana, 15.000 al mes. El sistema no cruzaba datos entre operadores.
Desde julio 2026: el Real Decreto 520/2026 introduce límites conjuntos por persona. El sistema centralizado de la DGOJ rastrea tus depósitos en tiempo real sumando todas las plataformas donde tengas cuenta activa. Límites nuevos: 700 euros al día, 1.750 a la semana, 3.300 al mes. Si depositas 400 euros en el Casino A por la mañana, solo te quedan 300 para el Casino B ese mismo día. Si llegas a 1.750 en la semana (lunes a domingo), no puedes depositar más en ningún operador DGOJ hasta la semana siguiente.
El sistema es transversal e ineludible. No puedes esquivarlo abriendo cuentas en diez casinos. No puedes resetearlo cerrando y reabriendo cuentas. El contador sigue tu identificación (DNI/NIE) a través de todos los operadores DGOJ activos. La única forma de superarlo es esperar a que el periodo (día, semana, mes) se reinicie o solicitar un aumento de límite — proceso que requiere justificación y aprobación por parte de la DGOJ y que está pensado para casos excepcionales, no para uso habitual.
Qué significa en la práctica para jugadores multi-cuenta
Si antes repartías tu actividad entre tres o cuatro operadores para diversificar bonos, comparar cuotas en apuestas o simplemente porque cada casino tenía juegos distintos, el límite conjunto reduce drásticamente tu margen de maniobra. Un jugador que depositaba 2.000 euros semanales repartidos entre cuatro casinos ahora está limitado a 1.750 total.
Para jugadores ocasionales que depositan 50 o 100 euros al mes, el cambio es irrelevante. Para jugadores habituales con bankroll más alto, el límite conjunto es restrictivo. La DGOJ diseñó esta medida explícitamente como herramienta de juego responsable — reducir el gasto total de jugadores problemáticos limitando su capacidad de multiplicar depósitos mediante cuentas múltiples.
¿Cuál es el depósito mínimo en casinos online con licencia DGOJ en España?
Diez euros es el estándar. Algunos operadores aceptan desde 5 euros con métodos específicos (Bizum, tarjeta). Muy pocos permiten 1 euro. El depósito mínimo no depende solo del operador sino también del método: Paysafecard típicamente desde 5 euros, transferencia bancaria a veces desde 10 o 20 euros (porque los costes de procesamiento bancario hacen inviables importes menores).
Si tu prioridad es entrar con el mínimo gasto posible, busca operadores que acepten 5 euros con Bizum o tarjeta. Si tu prioridad es probar con 1 euro, las opciones son escasas en el mercado DGOJ español 2026 — ese rango es más común en casinos sin licencia DGOJ, que operan fuera del marco legal español.
¿Qué es el límite conjunto de depósito y cómo me afecta en 2026?
Es un sistema centralizado que suma tus depósitos en todos los operadores DGOJ: 700€/día, 1.750€/semana, 3.300€/mes en total. Si depositas 500€ en un casino, solo te quedan 200€ ese día para otros casinos DGOJ. No puedes multiplicar el límite abriendo más cuentas — el sistema rastrea tu DNI/NIE a través de todos los operadores. Afecta principalmente a jugadores habituales con bankroll alto o a quienes repartían actividad entre múltiples plataformas. Para jugadores ocasionales (menos de 500€/mes), el impacto es mínimo.
Métodos que NO están disponibles en casinos DGOJ — Y por qué
Decenas de búsquedas frecuentes mencionan Bitcoin, Ethereum, Litecoin, Dogecoin, USDT y otras criptomonedas. Cero operadores con licencia DGOJ aceptan ninguna de ellas. La Circular 5/2019 del Banco de España prohíbe expresamente a las entidades de crédito procesar pagos en criptomonedas. La Ley 13/2011 y el marco PSD2 exigen transacciones trazables en euros. Resultado: las criptomonedas están completamente excluidas del mercado legal español.
Otros métodos aparecen en búsquedas pero no tienen cobertura real en DGOJ: pago por SMS, factura móvil, Revolut, Klarna, Neosurf, Halcash, CaixaBank Pay. Algunos por falta de integración comercial, otros porque la infraestructura técnica no cumple requisitos DGOJ.
Criptomonedas — prohibidas por regulación española
Bitcoin, Ethereum, USDT, Litecoin, Dogecoin, Cardano, Ripple, Solana, Tron, USDC, Bitcoin Cash, Binance Coin — ninguna funciona en casinos con licencia DGOJ. No es una decisión de los operadores. Es prohibición legal.
La Circular 5/2019 del Banco de España establece que las entidades de crédito no pueden procesar pagos relacionados con activos virtuales (criptomonedas). Eso cierra la vía bancaria para que un operador DGOJ integre criptomonedas. El marco PSD2 de la Unión Europea refuerza requisitos de trazabilidad y autenticación que las transacciones en blockchain descentralizado no pueden cumplir bajo los estándares actuales. La Ley 13/2011 española exige que todos los pagos en juego online sean en euros y rastreables hasta el origen.
El resultado: ningún casino con licencia DGOJ puede aceptar depósitos en Bitcoin, retirar en Ethereum ni operar con stablecoins como USDT. Los casinos que sí aceptan criptomonedas operan con licencias de Curazao, Malta (fuera del marco MGA para ciertos productos), Chipre u otras jurisdicciones offshore. No tienen licencia DGOJ, no pueden aceptar jugadores residentes en España legalmente y están fuera del alcance de protección del regulador español.
¿Por qué no puedo usar Bitcoin u otras criptomonedas en casinos legales españoles?
Porque la Circular 5/2019 del Banco de España prohíbe a las entidades de crédito procesar pagos en criptomonedas, y la regulación DGOJ (Ley 13/2011 + marco PSD2) exige transacciones trazables en euros. Las criptomonedas operan fuera de ese marco: no son euros, la trazabilidad en blockchain no cumple los estándares KYC/AML españoles y ningún banco español puede procesar esos pagos para un operador DGOJ. Si un casino acepta Bitcoin, no tiene licencia DGOJ — opera offshore y fuera de la protección legal española.
Pago por SMS y factura móvil — no implementado en DGOJ
El pago por SMS (cargas el depósito a tu factura de móvil) y la factura móvil (similar, procesado por tu operadora telefónica) no están integrados en ningún casino DGOJ español en 2026. La infraestructura técnica existe — se usa en otros sectores — pero los operadores DGOJ no lo han adoptado.
Las razones probables: comisiones elevadas (las operadoras telefónicas cobran porcentajes altos), límites bajos por transacción (típicamente hasta 30-50 euros), fricción regulatoria (la DGOJ exige trazabilidad bancaria que el sistema de factura móvil no garantiza al mismo nivel) y falta de demanda (con Bizum disponible, que es instantáneo y sin comisiones visibles, el pago por SMS no aporta ventaja clara).
Otros métodos nicho sin cobertura real
Revolut, Klarna, Neosurf, Halcash, CaixaBank Pay aparecen en búsquedas pero tienen cobertura nula o mínima en operadores DGOJ españoles:
| Método | Disponibilidad DGOJ 2026 | Razón |
|---|---|---|
| Revolut | No integrado | Revolut no ha cerrado acuerdos con operadores DGOJ; puedes usar tu tarjeta Revolut como Visa/Mastercard estándar pero no como método independiente |
| Klarna | No integrado | Klarna (pago aplazado) no se usa en iGaming español; sin cobertura DGOJ |
| Neosurf | Cobertura muy limitada | Tarjeta prepago similar a Paysafecard pero con mínima adopción en España; pocos operadores la integran |
| Halcash | No integrado | Sistema de retiro de efectivo en cajero sin tarjeta; no adoptado por operadores DGOJ para depósitos casino |
| CaixaBank Pay | No integrado | Servicio de CaixaBank para pagos móviles; sin integración específica en casinos DGOJ (puedes usar tu tarjeta CaixaBank estándar) |
Si alguno de estos métodos es tu preferencia, las alternativas dentro del marco DGOJ son: Bizum (cubre casi todo lo que CaixaBank Pay o Halcash intentarían cubrir), Paysafecard (si buscas prepago), tarjetas estándar (Visa/Mastercard de cualquier banco incluido Revolut).
Casino sin verificación KYC — imposible en el marco legal español
Algunos jugadores buscan «casinos sin verificación» o «casinos sin KYC». En el mercado DGOJ español, eso no existe. La Ley 13/2011 obliga a todos los operadores con licencia a verificar identidad completa antes del primer retiro. No es opcional. No hay casinos DGOJ que permitan jugar y cobrar sin subir DNI y comprobante de domicilio.
Los casinos «sin KYC» que aparecen en internet operan con licencias offshore (Curazao típicamente) y aceptan criptomonedas. No tienen licencia DGOJ, no pueden operar legalmente en España y están fuera de la protección del regulador español. Si depositas en uno de esos casinos y surge un problema (retiro bloqueado, cuenta cerrada sin explicación, disputa sobre ganancias), no hay autoridad española a la que recurrir.
Cómo elegir el mejor método de pago según tu prioridad
No hay un «mejor método» universal. Hay el mejor método para tu caso. Si priorizas velocidad de retiro, Bizum o Trustly. Si priorizas privacidad en el depósito, Paysafecard. Si priorizas comodidad sin configurar nada extra, tarjeta. Si priorizas retiros frecuentes y rápidos, monederos electrónicos. Si priorizas mover importes grandes sin límites por operación, transferencia bancaria.
Si priorizas velocidad de retiro: Bizum donde esté disponible para cobro (Casino777, LeoVegas), Trustly con SEPA Instant (LeoVegas, Mr Green, Casino777), o monederos electrónicos (Skrill, Neteller, MuchBetter, MiFinity) en operadores que los soporten. Todos estos métodos cobran en menos de 24 horas post-KYC. Evita tarjetas (2-5 días) y transferencia bancaria (3-5 días).
Si priorizas privacidad: Paysafecard para depositar (compra en efectivo, PIN anónimo), monederos electrónicos para retirar (Skrill o Neteller actúan como capa intermedia entre el casino y tu banco). No hay anonimato total en DGOJ — el KYC es obligatorio — pero sí separación de flujos: el casino ve tu cuenta Skrill, no tu IBAN.
Si priorizas facilidad de uso: Tarjeta Visa o Mastercard. Universal, familiar, sin configuraciones adicionales. Depositas al instante, retiras en 2-5 días. Si quieres algo más rápido sin complicarte, Bizum — lo tienes ya configurado en tu app bancaria.
Si priorizas cobrar bonos sin restricciones: Evita Skrill y Neteller (frecuentemente excluidos de bonos). Usa Bizum, tarjeta o transferencia para calificar. Verifica siempre los términos del bono antes de depositar.
Si priorizas retiros grandes sin comisiones: Transferencia bancaria estándar. Sin límites de importe alto, sin comisiones por parte del casino (tu banco tampoco cobra SEPA en España/UE). Lenta (3-5 días) pero fiable para importes de miles de euros.
¿Puedo retirar dinero por el mismo método con el que deposité?
En la mayoría de casos sí, pero hay excepciones. Paysafecard solo sirve para depositar, nunca para retirar. Apple Pay y Google Pay raramente procesan retiros — el dinero va a la tarjeta subyacente. Bizum: no todos los operadores que aceptan Bizum para depósito permiten retirar por Bizum (la mayoría sí, pero verifica). Tarjetas, monederos, transferencia bancaria y Trustly permiten tanto depósito como retiro donde estén integrados.
Los operadores DGOJ suelen exigir que el primer retiro vaya al mismo método usado para depositar (normativa antilavado). Si depositaste con tarjeta Visa, el primer retiro irá a esa Visa. Si quieres cambiar de método para retiros posteriores, puedes solicitarlo al soporte del casino — algunos lo permiten tras verificar que ambos métodos están a tu nombre.
Preguntas frecuentes sobre métodos de pago
Estas son las dudas que más surgen al gestionar pagos en casinos DGOJ españoles en 2026. Respuestas directas sin rodeos.
¿Los retiros son realmente instantáneos como prometen los casinos?
No. «Instantáneo» se refiere al método de pago (Trustly puede acreditar en minutos, Bizum en horas), pero el operador primero debe aprobar el retiro (hasta 24 horas según marco DGOJ) y tu cuenta debe estar verificada (KYC). En la práctica, el primer retiro tarda días (KYC + procesamiento + método). Los retiros posteriores, con cuenta verificada, sí se acercan a los tiempos publicitados: mismo día con Bizum, horas con Trustly, 4-24h con monederos.
¿Puedo usar métodos de pago de otra persona para depositar en mi cuenta de casino?
No. Los operadores DGOJ exigen que el método de pago (tarjeta, cuenta bancaria, monedero) esté a tu nombre y coincida con los datos de tu cuenta del casino. Si depositas con la tarjeta de un familiar o amigo, el casino bloqueará el depósito, puede cerrar tu cuenta y no devolverá el dinero hasta que verifiques que el titular del método de pago autoriza la transacción. Normativa antilavado estricta.
¿Qué hago si mi método de pago preferido no está disponible en el casino que me interesa?
Valora si el casino en sí vale la pena adaptar tu método o si prefieres elegir otro operador. Si el casino tiene juegos, cuotas o bonos que no encuentras en otro sitio, adapta tu método — las diferencias prácticas entre Bizum y tarjeta, o entre Skrill y Neteller, son menores que las diferencias entre operadores. Si el método es condición sine qua non (por ejemplo, solo usas PayPal), busca en la lista de los ocho operadores DGOJ que lo integran.
¿Los casinos cobran comisión por cancelar un retiro y volver a solicitarlo?
Generalmente no, pero revisa los términos del operador. Cancelar y re-solicitar un retiro reinicia el proceso — pierdes el tiempo de procesamiento ya transcurrido y vuelves al final de la cola. Algunos operadores limitan cuántas veces puedes cancelar retiros en un periodo (para evitar que los jugadores cancelen compulsivamente y vuelvan a apostar el dinero). No hay comisión directa, pero sí coste en tiempo y posible frustración.
Métodos de depósito en casinos online España 2026 — Comparativa
Contenido creado por el equipo de «casinopagosguia.com»